Kredit Perbankan Menanjak, Pembiayaan UMKM Belum Mengikuti Laju Utama
Kabarteras.com – OJK – Penyaluran kredit perbankan pada Agustus 2026 kembali mencatat pertumbuhan dua digit. Otoritas Jasa Keuangan (OJK) menyebut total kredit telah mencapai Rp 9.178 triliun, naik 13,65 persen secara tahunan atau year on year (yoy). Meski pembiayaan kepada usaha mikro, kecil, dan menengah mulai membaik, kenaikannya masih jauh di bawah pertumbuhan kredit secara keseluruhan.
Perkembangan tersebut menggambarkan penguatan fungsi intermediasi bank, ketika dana masyarakat yang dihimpun kembali dialirkan ke sektor-sektor pembiayaan. Kredit investasi menjadi pendorong terbesar, sementara kredit korporasi juga tumbuh paling tinggi jika dilihat dari kategori debitur.
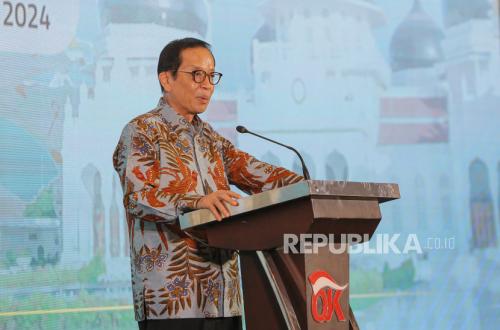
“Intermediasi perbankan melanjutkan tren penguatan dengan pertumbuhan kredit pada Agustus 2026 naik ke level 13,65 persen year on year (yoy), sehingga total penyaluran kredit menjadi sebesar Rp 9.178 triliun,” kata Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae dalam konferensi pers Rapat Dewan Komisioner Oktober 2026 yang digelar daring, Senin (5/10/2026).
Kredit Investasi Menjadi Kontributor Terbesar
Menurut penggunaan pembiayaannya, Kredit Investasi (KI) tumbuh 25,11 persen yoy. Angka ini menjadi yang tertinggi dibandingkan jenis kredit lainnya. Pertumbuhan kredit investasi dapat mencerminkan meningkatnya kebutuhan pendanaan untuk pengadaan aset, ekspansi usaha, maupun kegiatan produktif jangka panjang.
Kredit Modal Kerja (KMK) tumbuh 11,45 persen yoy. Sementara itu, kredit konsumsi naik 5,07 persen yoy. Perbedaan pertumbuhan tersebut menunjukkan bahwa penyaluran dana bank pada periode ini lebih kuat pada pembiayaan kegiatan usaha dibandingkan kebutuhan konsumsi rumah tangga.
Di sisi debitur, kredit korporasi mencatat kenaikan 22,18 persen yoy, menjadi segmen dengan pertumbuhan paling tinggi. Kredit UMKM meningkat 2,38 persen yoy. Meski telah bergerak positif dan melanjutkan tren peningkatan, laju pembiayaan UMKM masih relatif rendah dibandingkan kredit korporasi maupun total kredit perbankan.
“Berdasarkan kategori debitur, kredit dengan pertumbuhan tertinggi adalah kredit korporasi yang tumbuh sebesar 22,18 persen (yoy). Sementara itu, kredit UMKM melanjutkan tren peningkatan dengan tumbuh positif sebesar 2,38 persen (yoy),” jelas Dian.
UMKM tetap menjadi bagian penting dari aktivitas ekonomi karena mencakup beragam usaha skala mikro hingga menengah. Pertumbuhan kredit yang lebih rendah pada kelompok ini menegaskan masih pentingnya perluasan akses pembiayaan produktif yang sesuai dengan kebutuhan pelaku usaha, termasuk dari sisi skala pinjaman dan kemampuan pembayaran.
Ditinjau dari kepemilikan bank, penyaluran kredit oleh bank Badan Usaha Milik Negara (BUMN) mencatat pertumbuhan tertinggi, yakni 16,41 persen yoy. Peran bank BUMN menjadi salah satu unsur utama dalam kenaikan kredit nasional pada Agustus 2026.
BNPL Tumbuh, Tetapi Lajunya Melambat
OJK juga menyoroti perkembangan kredit Buy Now Pay Later atau BNPL yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK). Baki debet kredit BNPL pada Agustus 2026 mencapai Rp 31,41 triliun. Nilai itu setara 0,34 persen dari keseluruhan kredit perbankan.
Secara tahunan, baki debet BNPL tumbuh 29,10 persen. Namun, pertumbuhannya lebih rendah daripada Juli 2026 yang tercatat 31,22 persen yoy. Jumlah rekening BNPL telah mencapai 34 juta, naik dari 33,50 juta rekening pada bulan sebelumnya.
“Dengan jumlah rekening mencapai 34 juta, di mana Juli yang lalu itu masih tercatat sebesar 33,50 juta,” terangnya.
Pertumbuhan rekening dan baki debet BNPL menunjukkan penggunaan fasilitas pembayaran tersebut terus meluas. Namun, porsinya terhadap total kredit perbankan masih kecil. Bagi pengguna, kewajiban pembayaran tetap perlu diperhatikan agar transaksi cicilan tidak menambah beban keuangan di luar kemampuan.
Dana Masyarakat dan Likuiditas Tetap Terjaga
Dari sisi penghimpunan dana, Dana Pihak Ketiga (DPK) perbankan tumbuh 10,94 persen yoy menjadi Rp 10.413 triliun. Deposito mencatat kenaikan paling tinggi sebesar 13,10 persen yoy. Giro naik 9,82 persen, sedangkan tabungan tumbuh 9,56 persen secara tahunan.
Likuiditas perbankan juga berada pada tingkat yang dinilai memadai. Rasio Alat Likuid terhadap Non-Core Deposit (AL/NCD) mencapai 102,31 persen, jauh di atas ambang batas 50 persen. Rasio Alat Likuid terhadap Dana Pihak Ketiga (AL/DPK) berada di level 23,04 persen, melampaui threshold 10 persen.
Liquidity Coverage Ratio atau LCR tercatat 187,1 persen. Posisi ini menunjukkan perbankan memiliki cadangan aset likuid yang cukup untuk menghadapi kebutuhan dana dalam kondisi tekanan jangka pendek.
Kualitas pembiayaan tetap terjaga. Rasio kredit bermasalah bruto atau NPL gross berada pada 2,11 persen, sementara NPL net tercatat 0,84 persen. Loan at Risk (LAR) sebesar 8,56 persen, dan Return on Assets (ROA) bank mencapai 2,43 persen.
“Sementara itu, kualitas kredit juga terjaga dengan ratio NPL gross di level 2,11 persen dan NPL net sebesar 0,84 persen. Loan at Risk (LAR) tercatat sebesar 8,56 persen. Dari sisi kinerja profitabilitas, Return on Assets (ROA) bank berada pada level 2,43 persen,” terang Dian.
OJK Blokir Puluhan Ribu Rekening Terindikasi Judi Daring
Dalam kesempatan yang sama, OJK memaparkan langkah penanganan aktivitas perjudian daring yang dinilai membawa dampak sosial dan ekonomi yang luas. Perbankan diminta memperketat pemeriksaan serta melakukan pemblokiran terhadap rekening yang terindikasi terkait aktivitas tersebut.
Sekitar 38.796 rekening telah menjadi sasaran tindakan Enhanced Due Diligence (EDD) dan/atau pemblokiran. Langkah ini dilakukan setelah Kementerian Komunikasi dan Digital menyampaikan data rekening terindikasi perjudian daring.
“OJK telah meminta perbankan untuk melakukan Enhanced Due Diligence (EDD) dan atau pemblokiran atas kurang lebih 38.796 rekening yang terindikasi melakukan aktivitas perjudian,” ungkapnya.
Penanganan tidak berhenti pada daftar rekening awal. Bank juga diminta menutup rekening yang memiliki kesesuaian nomor identitas kependudukan dengan pihak-pihak yang terindikasi terlibat dalam perjudian daring, sekaligus menjalankan EDD. Penguatan pengawasan ini diarahkan untuk membatasi pemanfaatan layanan keuangan bagi aktivitas ilegal.
Related Reading
Frequently Asked Questions
What is OJK?
OJK is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does OJK matter?
OJK matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.