Potensi Panas Bumi Indonesia Masih Terbuka Lebar
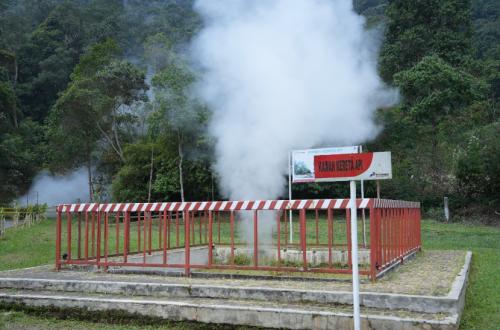
Kabarteras.com – Energi panas bumi memiliki ruang pertumbuhan besar di Indonesia di tengah kebutuhan listrik rendah emisi yang andal dan tersedia sepanjang waktu. Potensi nasional diperkirakan mencapai sekitar 24 gigawatt (GW), namun kapasitas yang telah dikembangkan baru sekitar 11 persen. Kondisi ini menunjukkan bahwa sebagian besar sumber daya panas bumi masih belum dimanfaatkan untuk menambah pasokan listrik.
Karakter pembangkit panas bumi menjadi pembeda penting dibandingkan sejumlah sumber energi terbarukan lain. Pembangkit ini dapat menghasilkan listrik secara stabil selama 24 jam dan berperan sebagai pasokan beban dasar atau baseload. Produksinya tidak bergantung pada intensitas matahari maupun kecepatan angin, sehingga relevan untuk mendukung keandalan sistem kelistrikan.
Tim Riset Korea Investment and Sekuritas Indonesia (KISI) memandang sektor ini tetap menawarkan prospek jangka panjang, meski pasar saham sedang dipengaruhi sentimen global. Dalam Rencana Usaha Penyediaan Tenaga Listrik (RUPTL), pemerintah menyiapkan tambahan kapasitas panas bumi sekitar 5,2 GW sampai 2034.
Tarif Menjadi Penentu Kecepatan Proyek
Besarnya potensi geologi belum otomatis mempercepat pembangunan pembangkit. KISI menekankan bahwa kepastian tarif listrik energi terbarukan masih menjadi unsur utama yang menentukan kelayakan dan keberlanjutan proyek panas bumi. Pengembangan sektor ini membutuhkan investasi awal besar, mulai dari kegiatan eksplorasi hingga pembangunan infrastruktur pembangkit.
“Kendala utama pengembangan panas bumi bukan pada geologi, melainkan pada tarif,” kata Tim Riset KISI dalam keterangannya, Rabu (21/10/2026).
Perhatian terhadap kebijakan tarif juga terkait dengan revisi Peraturan Presiden Nomor 112 Tahun 2022 tentang tarif listrik energi terbarukan. Hingga saat ini, revisi regulasi tersebut belum diterbitkan. Kepastian arah kebijakan dipandang penting bagi pelaku usaha yang merencanakan investasi pembangkit dalam jangka panjang.
Kinerja dan Kontrak PGEO
PT Pertamina Geothermal Energy Tbk (PGEO) menjadi salah satu perusahaan yang berada di sektor panas bumi. Penilaian terhadap prospeknya tidak hanya bergantung pada pergerakan harga saham, tetapi juga struktur kontrak penjualan listrik, kinerja fasilitas, kekuatan neraca, serta realisasi proyek ekspansi.
Sekitar 96 persen pendapatan PGEO tercatat berasal dari kontrak penjualan listrik dengan PLN yang memiliki masa berlaku 30 tahun. Kontrak itu menggunakan skema take-or-pay sebesar 69–90 persen. Skema tersebut memberi kepastian penerimaan jangka panjang karena terdapat komitmen pembelian listrik dalam batas yang telah ditetapkan.
“Untuk PGEO, sekitar 96% pendapatan terkontrak dengan PLN selama 30 tahun dengan skema take-or-pay 69–90%. Artinya, arus kas tidak ikut turun saat indeks jatuh,” kata Tim Riset KISI.
Pada semester I 2026, Pertamina Geothermal Energy atau PGE membukukan pendapatan 235,027 juta dolar AS. Nilai itu tumbuh 14,7 persen dibandingkan periode yang sama pada tahun sebelumnya. Laba bersih mencapai 79,605 juta dolar AS, atau meningkat 15,48 persen secara tahunan.
Operasional perusahaan juga mencatat kenaikan produksi. Selama Januari hingga September 2026, listrik panas bumi yang dihasilkan PGE mencapai sekitar 4.114 gigawatt jam (GWh), naik 9,8 persen dibandingkan periode yang sama tahun lalu. Tingkat ketersediaan pembangkit, yang diukur melalui Equivalent Availability Factor atau EAF, mencapai 98,51 persen secara kumulatif hingga September 2026. Capaian tersebut berada di atas target perusahaan sebesar 92,20 persen.
Neraca dan Agenda Ekspansi
PGE mengelola kapasitas terpasang mandiri sebesar 727 megawatt (MW) pada semester I 2026. Margin EBITDA tercatat 78,3 persen, sementara rasio utang bersih terhadap EBITDA berada di level 0,1 kali. Per Juni 2026, ekuitas perusahaan mencapai 2,006 miliar dolar AS dan kas beserta setara kas tercatat 656,6 juta dolar AS.
Struktur pendanaan, tingkat utang, dan kepastian arus kas menjadi beberapa ukuran yang penting bagi investor ketika menilai bisnis panas bumi. Proyek di sektor ini umumnya membutuhkan tahap pengembangan panjang, sehingga kondisi keuangan yang kuat dapat membantu perusahaan menjalankan ekspansi tanpa tekanan pembiayaan yang berlebihan.
Sejumlah proyek yang sedang dikembangkan PGE mencakup Lumut Balai Unit 3 dan 4, Hululais Unit 1 dan 2, serta Lahendong Unit 7 dan 8. Perusahaan menargetkan kapasitas terpasang 1 GW pada 2028, lalu meningkat menjadi 1,8 GW pada 2034. Realisasi proyek-proyek tersebut akan menjadi bagian penting dari pencapaian target kapasitas tersebut.
KISI turut mencatat risiko yang perlu diperhatikan, termasuk pelaksanaan proyek Hululais dan pengembangan proyek co-generation berkapasitas 45 MW. Porsi saham publik atau free float PGEO yang sebesar 3,9 persen juga perlu ditingkatkan bertahap. Selain itu, perubahan suku bunga serta pergerakan nilai tukar rupiah dapat memengaruhi penilaian pasar terhadap saham perusahaan.
Sentimen Pasar dan Selektivitas Investor
Tekanan di pasar saham menguat setelah Morgan Stanley Capital International (MSCI) pada 16 Oktober 2026 menyampaikan proposal perubahan klasifikasi Indonesia dari Emerging Market menjadi Standalone Market. Usulan itu masih menjalani masa konsultasi sampai 30 April 2027. Keputusan akhirnya dijadwalkan paling lambat pada 30 Juni 2027.
Situasi tersebut memicu kecenderungan investor untuk mengurangi risiko. IHSG disebut sempat terkoreksi 11,57 persen, sementara tekanan dari arus dana asing berpotensi terjadi secara bertahap hingga April 2027. Dalam kondisi seperti itu, emiten dengan arus kas yang lebih jelas dan utang rendah cenderung menjadi perhatian pasar.
“Pasar cenderung selektif ke saham arus kas yang jelas dan utang rendah,” kata Tim Riset KISI.
Pergerakan harga saham yang dipengaruhi sentimen pasar perlu dipisahkan dari penilaian terhadap kemampuan operasional perusahaan. Bagi sektor panas bumi, keberhasilan pengembangan kapasitas, kepastian tarif, ketahanan kontrak penjualan listrik, dan disiplin keuangan akan tetap menjadi faktor utama dalam menentukan prospek jangka panjang.
Related Reading
Frequently Asked Questions
What is Potensi Panas Bumi Indonesia Capai 24 GW?
Potensi Panas Bumi Indonesia Capai 24 GW is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does Potensi Panas Bumi Indonesia Capai 24 GW matter?
Potensi Panas Bumi Indonesia Capai 24 GW matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.